
 + 86 18721624519
Iṣowo ati ibi ipamọ agbara ile-iṣẹ le mu idagbasoke idagbasoke ni ọdun to nbo!
Pẹ̀lú ìjìnlẹ̀ ìyípadà ètò agbára àgbáyé àti ète "èròjà carbon méjì", ìpamọ́ agbára ìṣòwò àti ti ilé iṣẹ́ ń mú àwọn àǹfààní ìdàgbàsókè tí a kò tíì rí rí wá. A retí pé ní ọdún 2025, ọjà ìpamọ́ agbára ilé iṣẹ́ àti ti ìṣòwò àgbáyé yóò fi ìdàgbàsókè tó lágbára hàn, ìtìlẹ́yìn ìlànà láti ọ̀dọ̀ àwọn ìjọba, ìwọ́ntúnwọ̀nsì tó ń pọ̀ sí i láàárín ìpèsè ọjà àti ìbéèrè, àti àwọn àǹfààní èrè tó pọ̀, papọ̀ ń mú kí apá yìí di ìṣẹ̀lẹ̀ tuntun.
Àkọ́kọ́, Ìwọ̀n Ọjà àti Àsọtẹ́lẹ̀ Agbára Tí A Fi Sílẹ̀
* Iwọn ọja: Gẹgẹbi ijabọ Dataintelo, ọja ipamọ agbara ile-iṣẹ ati iṣowo agbaye yoo to $15 bilionu ni ọdun 2023, ati pe a nireti pe yoo dagba si $45 bilionu ni ọdun 2032 ni oṣuwọn idagbasoke lododun (CAGR) ti 12.5%.
* Agbara ti a fi sori ẹrọ: TrendForce nireti agbara ti fi sori ẹrọ agbaye ti ibi ipamọ agbara titun lati de 86 GW/221 GWh ni ọdun 2025, 27%/36% idagba ọdun-ọdun lati 2024, pẹlu ile-iṣẹ ati ibi ipamọ agbara ẹgbẹ iṣowo n ṣe ipa pataki.
* Iṣẹ ọja ti a pin (fun apẹẹrẹ, ọja AMẸRIKA)
Gẹgẹbi ijabọ Atẹle Ibi ipamọ Agbara AMẸRIKA ti a tẹjade ni apapọ nipasẹ Igbimọ Amẹrika fun Agbara mimọ (ACP) ati Wood Mackenzie, ọja ipamọ agbara AMẸRIKA (IwUlO, pinpin, iṣowo, ati ile-iṣẹ) yoo ṣafikun nipa 15.2 GW/48.7 GWh ti awọn fifi sori ẹrọ tuntun ni ọdun 2025, eyiti:
Ẹgbẹ IwUlO: nireti lati dagba nipasẹ 22%, ṣiṣe iṣiro fun ipin ti o ga julọ;
Ibi ipamọ agbara ti a pin: julọ iyipada nipasẹ eto imulo, iṣatunṣe igbiyanju;
Ti iṣowo ati ẹgbẹ ile-iṣẹ: duro logan, pẹlu awọn fifi sori ẹrọ titun ti o to 0.4 GW/0.8 GWh, soke nipa 11% ni ọdun kan.
* Iṣẹ ọja agbaye
Gẹ́gẹ́ bí Wood Mackenzie ti sọ ní Q2 2024 “Àwòrán Ọjà Ìpamọ́ Agbára Àgbáyé”, ní ìparí ọdún 2024, agbára àpapọ̀ gbogbogbòò (yàtọ̀ sí ibi ìpamọ́ tí a fi sínú omi) ti 159 GW/358 GWh, a retí pé láti ọdún 2024 sí 2033 ni a óò fi 926 GW/2 789 GWh mìíràn kún un, ìpamọ́ agbára àgbáyé ń lọ sí àkókò TW púpọ̀.
Awọn data wọnyi fihan pe, pẹlu ilọsiwaju ti idagbasoke imọ-ẹrọ ati iye owo ti o tẹsiwaju lati kọ silẹ, ipilẹ ti a fi sori ẹrọ ti ile-iṣẹ ati ipamọ agbara iṣowo yoo mu ilosoke pataki ni ọdun to nbo.
Keji, olona-orilẹ-ọjo superposition
- apapọ ilẹ Amẹrika
* Ofin Idinku Afikun (IRA) tẹsiwaju lati pese to 30% kirẹditi owo-ori idoko-owo (ITC), ati awọn imoriya afikun fun iṣelọpọ ile ati awọn iṣẹ agbegbe ti owo-wiwọle kekere.
* Aṣẹ FERC 841 titari lati ṣii awọn ọja ina si ibi ipamọ agbara ati ṣe iwuri ikopa ibi ipamọ ninu ilana igbohunsafẹfẹ ati awọn ọja agbara.
* 3.8 GW ti ibi ipamọ agbara titun ni AMẸRIKA ni Q3 2024, soke 80% ọdun-ọdun, pẹlu fere 12 GW ti a fi sori ẹrọ lododun, giga gbogbo akoko.
- China
* Eto 14th Ọdun marun-un nfi ipamọ agbara titun ṣe bi ibi-afẹde idagbasoke bọtini, ni imọran pe nipasẹ 2025, agbara ti a fi sori ẹrọ ti ipamọ agbara yoo de 30 milionu kilowatts (GW).
* Awọn iwuri owo idiyele ti agbegbe pupọ ati ikole ọja agbara lati mu yara ile-iṣẹ ati ẹgbẹ iṣowo ti ibalẹ eto ibi ipamọ agbara.
- Europe
* Atunyẹwo Itọsọna Agbara Isọdọtun EU (RED II/III) lati teramo awọn ibeere fun idagbasoke imuṣiṣẹpọ ti ibi ipamọ agbara ati agbara tuntun.
* Jẹmánì, United Kingdom ati awọn orilẹ-ede miiran ni lati ṣe ifilọlẹ hydrogen alawọ ewe, awọn nẹtiwọọki pinpin ibi ipamọ agbara tan awọn ifunni lati ṣe iranlọwọ fun awọn ile-iṣẹ lati dinku awọn idiyele ikole.
- Awọn orilẹ-ede idagbasoke
* Ile-iṣẹ Agbara Kariaye (IEA) nireti idoko-owo mimọ agbaye lati de ọdọ US $ 2.2 aimọye ni ọdun 2025, eyiti eyiti o fẹrẹ to bilionu US $ 66 yoo ṣe idoko-owo ni ibi ipamọ agbara, ti n ṣe afihan igbẹkẹle ti olu-ilu agbaye ni awọn ireti ere ti ipamọ agbara.
Awọn ipin eto imulo ti wa ni akopọ; awọn olumulo ile-iṣẹ ati iṣowo le gba ọpọlọpọ awọn iwuri lati mu ilọsiwaju iṣẹ akanṣe pọ si ati ipadabọ lori idoko-owo.
Ìkẹta, àpọ̀jù àbí ìpèsè?
* Ẹgbẹ ipese: pẹlu imugboroja ti agbara iṣelọpọ batiri (awọn ile-iṣẹ batiri ni China, South Korea, ati Yuroopu tẹsiwaju lati wa lori ṣiṣan), idiyele awọn eto ipamọ agbara ti lọ silẹ lati US $ 780 / kWh ni 2013 si US $ 139 / kWh ni 2023, idinku ti o ju 80%.
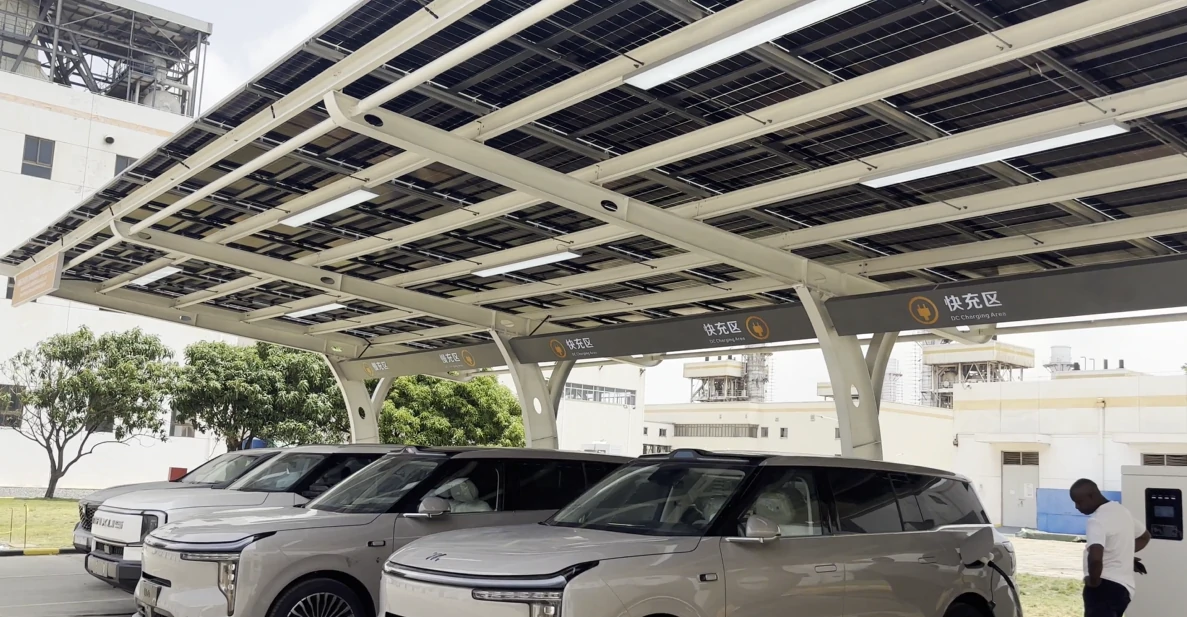
* Ẹgbẹ ibeere: ile-iṣẹ ati ẹgbẹ agbara agbara iṣowo n dojukọ tente oke nla ti o pọ si ati iyatọ idiyele ina mọnamọna, idiyele ibeere, ati titẹ iwọn iwọn agbara, ni pataki ni awọn papa iṣelọpọ, awọn ile-iṣẹ data, awọn ibudo gbigba agbara, ati awọn oju iṣẹlẹ agbara-agbara miiran. Ibeere fun ibi ipamọ agbara ti pọ si.
* Àwọn àìní ìfaradà sí àwọ̀n iná: agbára tuntun tí ó ga jùlọ ń yọrí sí ìṣàkóṣo àwọ̀n iná, ìpamọ́ agbára ilé-iṣẹ́ àti ti ìṣòwò lè pèsè "ìṣàkóṣo ìgbóná lórí ibi", "ìdúró ṣinṣin", àti àwọn iṣẹ́ míràn láti dín ìfúnpá lórí àwọ̀n iná mànàmáná kù.
Láti ojú ìwòye pípéye, lábẹ́ ipa àpapọ̀ ti ìdínkù owó àti onírúurú ìbéèrè, àwọn ẹ̀ka ipese àti ìbéèrè ń gúnlẹ̀ kíákíá, àti pé ọjà ń yípadà díẹ̀díẹ̀ láti "ìpèsè tí a ń darí" sí "ìbéèrè tí a ń fà".
Ẹkẹrin, ibi ipamọ agbara agbaye ni ipo owo-wiwọle oniruuru
- Peak ati Arbitrage afonifoji ati Irun Peak, ati Kikun afonifoji
* Awọn ile-iṣẹ le ṣafipamọ 15% -30% ti idiyele ina nipasẹ gbigba agbara lakoko akoko afonifoji ati gbigba agbara ni akoko tente oke.
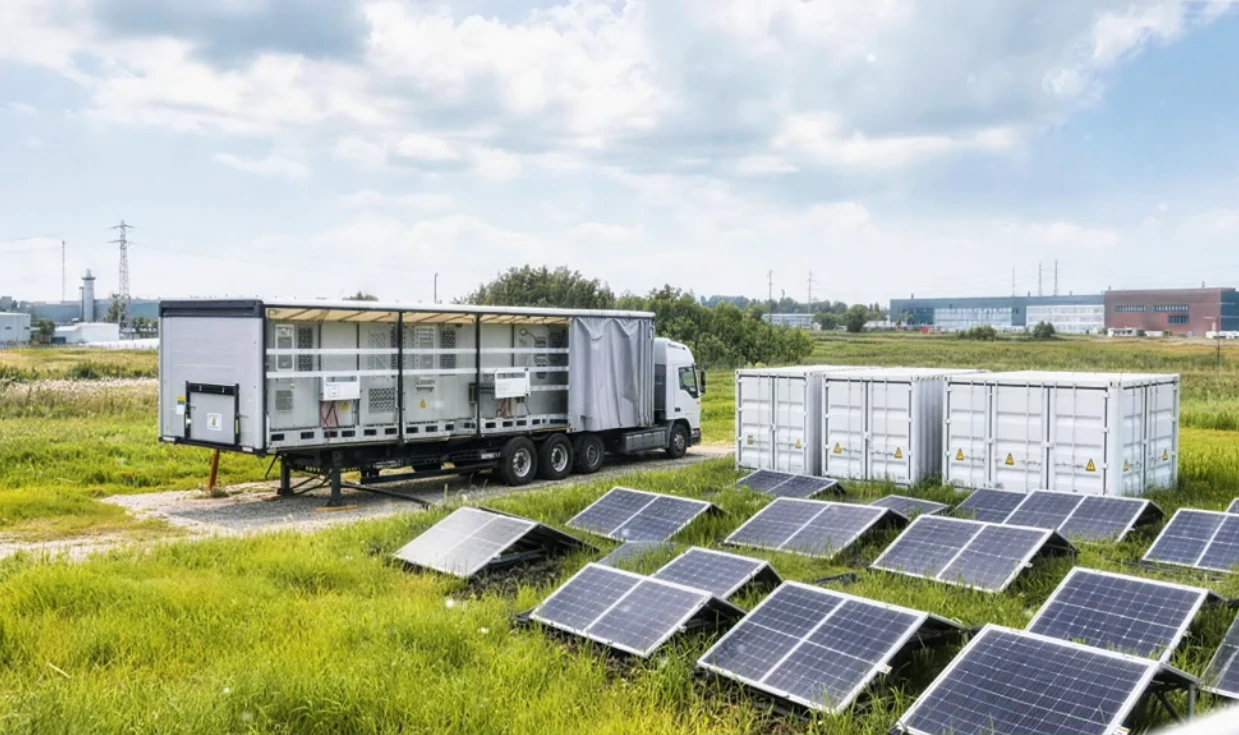
* Ni idapọ pẹlu iran agbara fọtovoltaic, iwọn lilo ti ara ẹni pọ si ju 70% lọ, siwaju si kukuru akoko isanpada.
- Idahun ibeere ati awọn iṣẹ iranlọwọ
* Ikopa ninu awọn iṣẹ iranlọwọ gẹgẹbi ilana igbohunsafẹfẹ, imurasilẹ yiyi, ibẹrẹ dudu, ati bẹbẹ lọ ni ọja ina, pẹlu iwọn ipadabọ lododun ti o to 2% -5% (da lori awọn ofin ọja agbegbe).
* Awọn owo ti n wọle ọja agbara ni diẹ ninu awọn orilẹ-ede ṣe iṣiro 10-20% ti awọn owo ti n wọle lapapọ.
- Awọn adehun Iṣakoso Agbara (EMCs) ati pinpin ibi ipamọ agbara
* Àwọn ilé iṣẹ́ ìṣàkóso agbára ẹni-kẹta (ESCOs) ń ran àwọn oníbàárà ìṣòwò àti ilé iṣẹ́ lọ́wọ́ láti ṣàṣeyọrí ìgbékalẹ̀ "òdo" àti láti dín ìfúnpá owó kù nípasẹ̀ àpẹẹrẹ "òdo-owó-owó-orí".
* Awoṣe Olumulo Foju Foju (VPP), eyiti o ṣepọ ile-iṣẹ ti a ti sọ di mimọ ati awọn ohun-ini ipamọ agbara iṣowo lati gba awọn ere ti o ga julọ ni ọja ina. 4.
- Ọja Erogba ati Iṣowo Alawansi Erogba
* Awọn ọna ipamọ agbara le ni asopọ si awọn iru ẹrọ iṣowo erogba lati mọ awọn idinku itujade erogba ati gba awọn kirẹditi erogba nipa idinku awọn rira agbara erogba giga.
Awoṣe ere ti o yatọ, ki ile-iṣẹ ati awọn iṣẹ ibi ipamọ agbara iṣowo ko ni iṣẹ ti fifipamọ iye owo nikan, ṣugbọn tun di aaye idagbasoke ere tuntun.
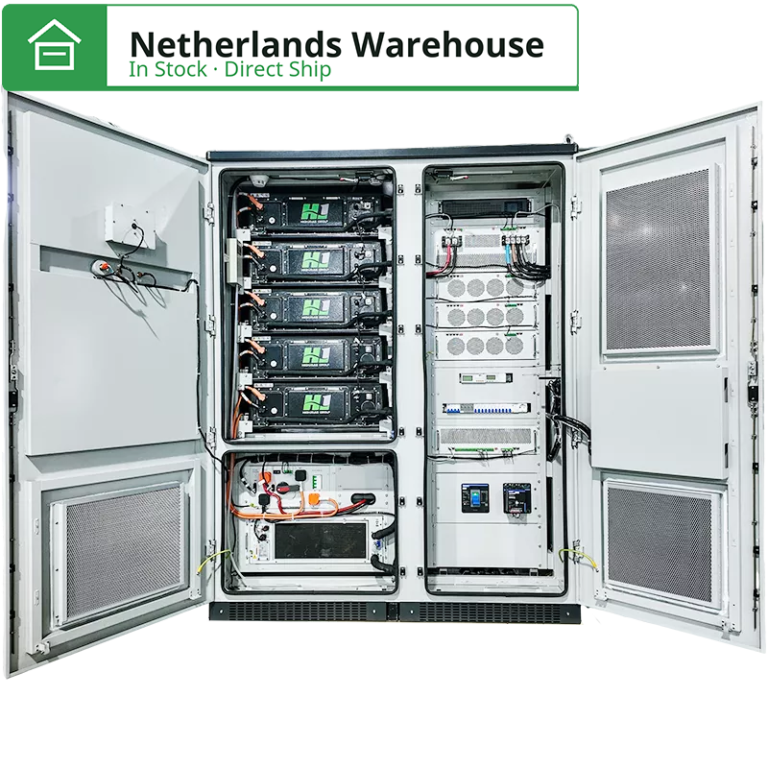
Ibi ipamọ agbara ile-iṣẹ ati iṣowo duro ni ojo iwaju "idagbasoke ti o n jade". Lati ipinfunni eto imulo, iwọn ọja, ipese ati iwontunwonsi ibeere si ere oriṣiriṣi, gbogbo awọn eroja n tọka si ipari kanna: ọdun ti n bọ yoo jẹ ibi ipamọ agbara ile-iṣẹ ati ti iṣowo lati mu ki ibalẹ ati iwọn lilo akoko pataki naa yara. Fun awọn olupese ẹrọ ibi ipamọ agbara, awọn ile-iṣẹ iṣẹ agbara, ati awọn olumulo ile-iṣẹ, iṣeto ni kutukutu, awọn solusan agbegbe ti o jinna yoo bori awọn anfani ọja.
Àtúnṣe ìkẹyìn ní 2025-07-31